国内电视媒体广告行业市场竞争情况分析 代理发布国内各类广告的视角
随着数字媒体的迅猛发展,国内电视媒体广告行业面临深刻变革。代理发布国内各类广告的企业在市场竞争中扮演着关键角色。本文从电视媒体广告行业现状出发,分析市场竞争格局、主要参与者、竞争特点及趋势,为广告代理公司提供策略参考。
一、电视媒体广告行业现状
国内电视广告市场规模增速放缓,甚至出现负增长。互联网广告的崛起分流了广告预算,电视开机率下降,观众老龄化趋势明显。电视媒体仍具有权威性强、覆盖广、公信力高等优势,尤其适合品牌形象广告和大众消费品推广。央视及头部卫视依然占据广告市场的主导地位,但地方电视台经营压力加大。
二、市场竞争格局分析
- 媒体层面:央视凭借唯一性资源(如新闻联播、春晚)形成垄断竞争;省级卫视凭借特色节目(综艺、剧集)差异化竞争,湖南、浙江、江苏、东方等一线卫视占据第一阵营;省级地面频道和城市台面临较大竞争压力,寻求本地化突破。
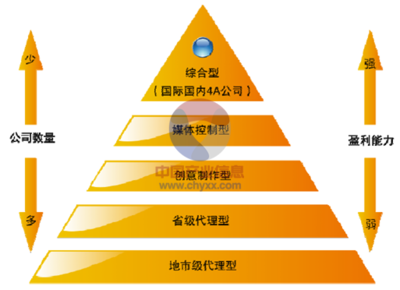
- 广告代理公司层面:代理发布国内各类广告的公司数量众多,竞争激烈。大型代理公司(如央视代理、卫视代理)凭借媒体关系、资金实力和客户资源占据优势;中小代理公司则通过细分行业、区域市场或创意服务寻求生存空间。
- 广告主层面:广告主日益注重效果评估,预算向数字媒体倾斜,电视广告投放更加集中于头部媒体和优质内容。
三、主要竞争者分析
- 央视市场:央视下属的广告公司(如昌荣传播、中视金桥)拥有独家代理资源,竞争门槛高。
- 省级卫视市场:各家卫视的广告部及代理公司(如湖南卫视广告部、浙江卫视广告部)竞争激烈,代理权往往通过招标或长期合作获得。
- 地方电视台市场:本地代理公司凭借地缘优势获取代理权,但面临客户预算有限的挑战。
- 跨媒体代理公司:一些大型广告集团(如省广集团、蓝色光标)通过整合电视与数字媒体资源,提供一站式服务,增强竞争力。
四、竞争特点
- 资源依赖性:代理公司的核心竞争力在于媒体关系资源,尤其是稀缺的头部媒体资源。
- 价格竞争激烈:电视广告时段供大于求,导致价格战频发,代理公司利润空间受到挤压。
- 服务同质化:多数代理公司以媒介代理为主,缺乏差异化服务能力,创意策划和效果评估能力薄弱。
- 客户关系稳固:大客户倾向于与代理公司建立长期合作关系,新进入者难以撬动。
- 政策监管影响:广告法规(如广告法、限娱令等)对电视广告内容与形式有严格限制,代理公司需具备合规能力。
五、竞争趋势
- 媒体融合:电视媒体与新媒体融合发展,代理公司需具备跨媒体整合营销能力。
- 精细化运营:从粗放式代理向精细化、数据化运营转变,提升广告效果。
- 内容营销崛起:与优质节目内容深度绑定,如冠名、植入等,成为竞争新焦点。
- 区域市场深耕:地方代理公司可聚焦区域市场,提供本地化整合营销服务。
- 行业整合加速:大型代理公司通过并购扩大规模,中小代理公司面临洗牌。
六、结论与建议
国内电视媒体广告行业竞争激烈,代理发布国内各类广告的公司需认清形势,制定有效策略。建议:巩固媒体关系,争取头部资源代理权;提升创意策划与数据能力,提供差异化服务;拓展跨媒体业务,适应媒体融合趋势;深耕细分行业或区域市场,建立专业壁垒;加强合规管理,防范政策风险。唯有不断创新与转型,方能在竞争中立于不败之地。
如若转载,请注明出处:http://www.sjybs888.com/product/44.html
更新时间:2026-10-30 17:06:15