项目调研费能否开具“设计服务*策划服务费”发票的税务解析
针对贵公司作为广告公司,签订项目调研合同并收取费用,考虑以“设计服务*策划服务费”开具发票的问题, analysed 如下:
一、业务实质判断
项目调研费的核心是为客户产品做前期市场分析,属于市场调研、营销策划范畴。虽然调研是广告活动的前置环节,但单独签订调研合同并收费,其业务实质更接近“市场调查”或“营销策划服务”,而非广告的设计、制作、代理、发布。
二、经营范围与开票项目的匹配
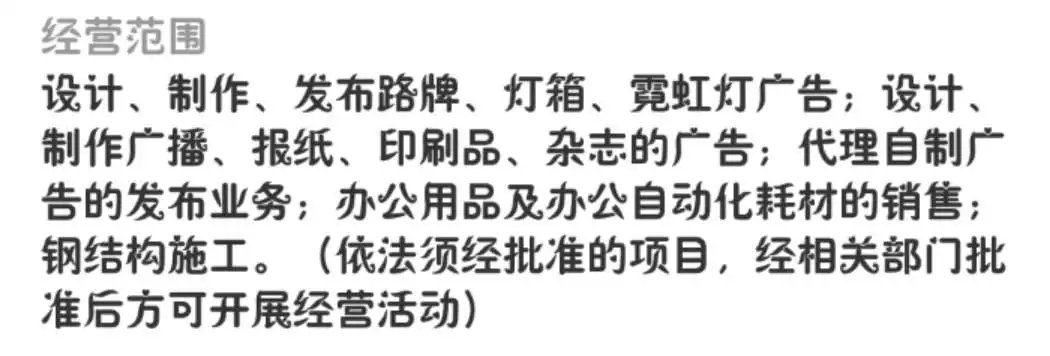
贵公司经营范围包含“设计、制作、代理、发布国内各类广告”以及“市场营销策划”等(根据描述推断)。若经营范围中有“市场营销策划”“市场调查”或“信息咨询”类目,开具“设计服务策划服务费”存在一定合理性,但需注意:“设计服务”在税收分类编码中通常指向广告设计、平面设计等创意设计服务,而“策划服务费”若归入“设计服务”大类,可能需要结合具体编码定义。更稳妥的选项是选择“商务辅助服务市场调查服务”或“文化创意服务*策划服务”(如营销策划)。
三、税务合规风险提示
- 发票品名应与合同内容、实际业务一致。合同明确为“项目调研费”,发票开具“设计服务*策划服务费”可能被税务机关认定为品名不符,存在虚开风险。
- 若实质为市场调研,建议开具“市场调查服务”或“咨询服务”类发票;若实质包含策划方案设计,可拆分开具,但需合同明确区分。
- 广告公司开具“策划服务费”若被归入广告服务,可能涉及文化事业建设费(仅对广告代理、发布、播映等环节征收),而调研、策划通常不触发该费。但品名混淆可能导致争议。
四、操作建议
- 审查合同具体条款:若合同包含市场分析报告、消费者调研、数据收集等,应开具“市场调查服务”或“咨询服务”;若包含品牌策划、营销方案设计,可开具“策划服务费”,但税收分类编码建议选择“文化创意服务*策划服务”而非“设计服务”。
- 与主管税务机关沟通确认:针对当地税收分类编码的具体要求,提前确认“策划服务费”是否可归入设计服务,或需单独选择编码。
- 保持三流一致:合同、发票、资金流向一致,避免因品名差异引发稽查风险。
结论:不建议直接开具“设计服务策划服务费”。应根据合同实际内容,优先选择“市场调查服务”或“文化创意服务策划服务”,确保发票品名与业务实质相符,降低税务风险。
如若转载,请注明出处:http://www.sjybs888.com/product/42.html
更新时间:2026-10-30 16:37:51